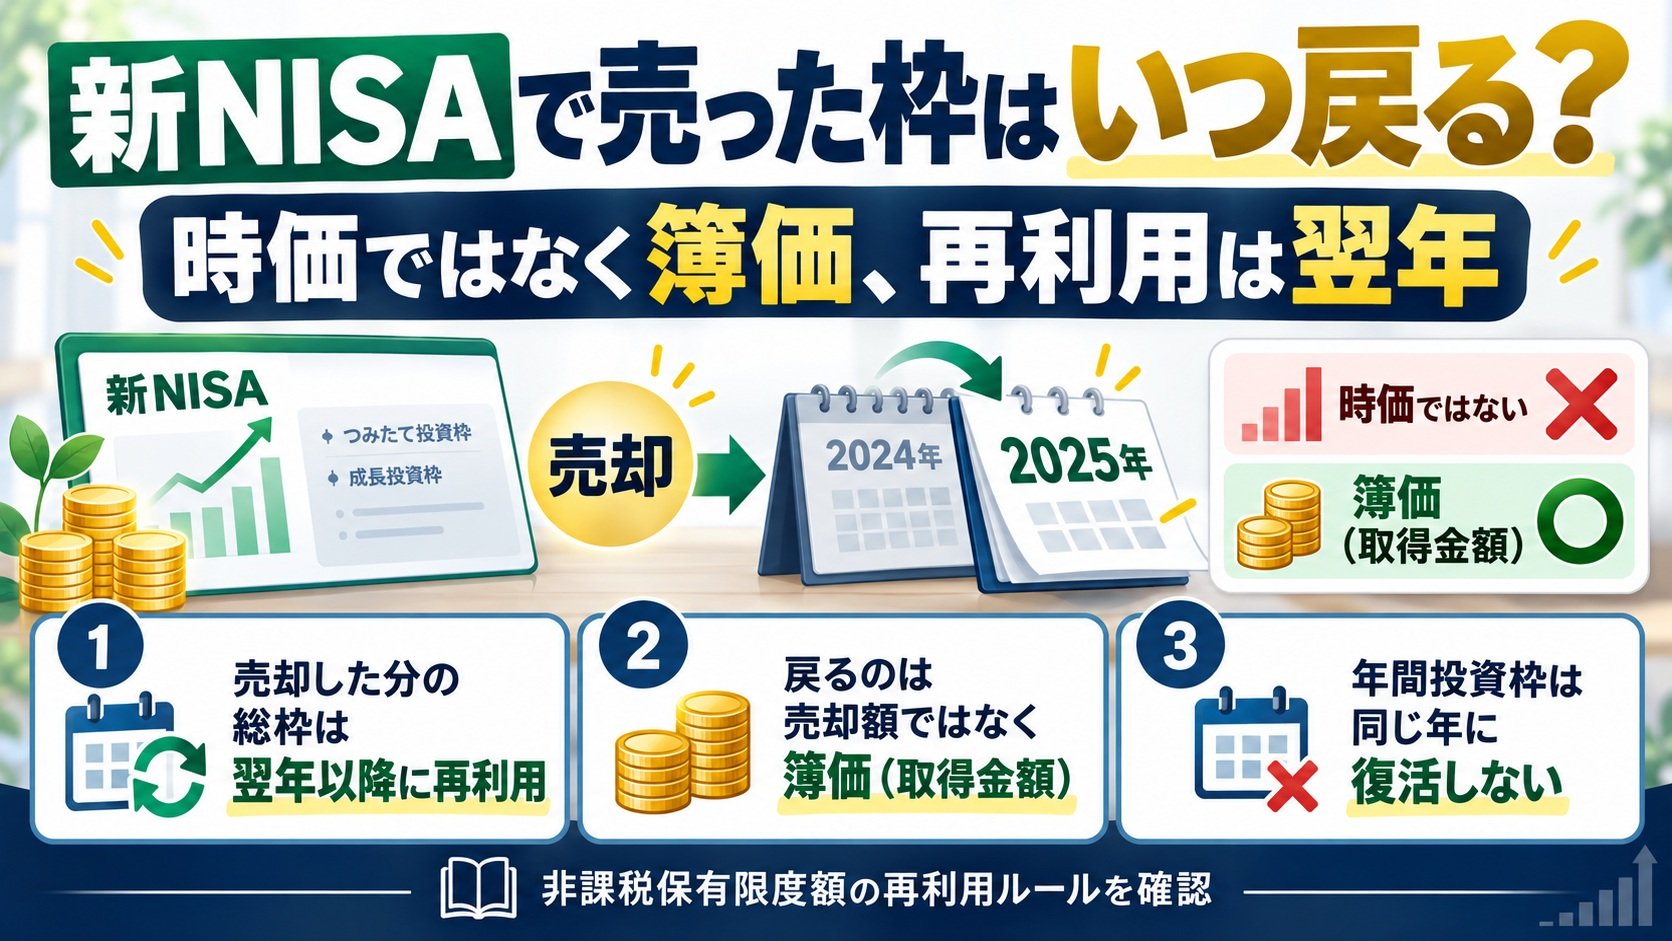
NISAで損失が出た場合、特定口座の利益とは損益通算できないことを以前の記事で確認しました。もう一つ間違えやすいのが、NISAの商品を売ったあと、いくら分の枠が戻るのかです。
結論から書くと、戻るのは売却時の金額ではなく、買ったときの金額である簿価です。しかも、売った年にすぐ戻るのではなく、翌年以降に再利用できます。
100万円で買って150万円で売った場合
新NISAで100万円の商品を買い、値上がりして150万円で売ったとします。利益の50万円は非課税ですが、翌年に再利用できる非課税保有限度額は150万円ではなく100万円です。
反対に、100万円で買った商品を70万円で売った場合も、翌年に再利用できるのは70万円ではなく100万円です。非課税保有限度額は時価ではなく簿価で管理されるためです。
年間投資枠が増えるわけではない
新NISAには、生涯の非課税保有限度額1,800万円と、年間投資枠があります。年間投資枠は、つみたて投資枠120万円、成長投資枠240万円で合計360万円です。
売却で総枠が復活しても、その年の年間投資枠に上乗せされるわけではありません。たとえば前年に100万円分を売って総枠が復活しても、翌年に投資できる上限が460万円になるわけではなく、年間投資枠は最大360万円のままです。
2023年までの旧NISAは別枠
2023年までの一般NISAやつみたてNISAで保有している商品は、2024年からの新NISAの1,800万円とは別枠で管理されます。
旧NISAの商品を売却しても、新NISAの非課税保有限度額が復活することはありません。同じ「NISA」という名前でも、どの制度の口座で買った商品かを確認する必要があります。
売る理由は枠の復活だけで決めない
枠が翌年に戻る仕組みは便利です。ただ、枠を空けるためだけに、値上がりしている商品を急いで売る必要があるとは限りません。
今後も持ちたい商品か、資産配分が偏っていないか、現金が必要か。売却の判断は運用の目的から考え、枠の復活はその結果として確認するものだと思います。
NISAは利益が非課税になる制度ですが、損失の扱い、売却後の枠、旧NISAとの違いまで見ると、課税口座とはかなり仕組みが違います。証券会社の画面では「取得金額」と「評価額」を分けて見る癖をつけたいです。
コメント