資産運用

資産運用

iDeCoは解約できるのか。「止める」と「解約」は別だった

iDeCoは原則60歳まで引き出せません。例外である脱退一時金の全条件、掛金を止めて運用指図者になることとの違い、受給開始年齢の繰り下げまで、公式情報で確認した解約時の注意点を整理しました。
資産運用
iDeCoはいつまで続けるのか。70歳と75歳、二つの期限があった

iDeCoは要件を満たせば70歳未満まで拠出でき、受給開始は75歳が上限。2026年12月の制度改正と掛金上限の引き上げ、退職金との受け取り順で変わる10年ルールと19年ルールまで、続ける期限と出口の税金を整理しました。
資産運用

60歳からの資産運用で、注意すること。そして、70歳を過ぎたら運用しながら使うこと。

60歳からの資産運用で注意することと、70歳を過ぎて運用しながら使う考え方を1本に整理しました。暴落より怖いリターン順序リスク、生活費と予備費と長く置く分を役割で分ける方法、定額と定率の取り崩しの違い、続けられる形にすることの大事さです。
資産運用

金は2030年にどこまで上がるのか。調整の長さと、債券・S&P500との関係を整理してみた

金価格は2030年にどこまで上がるのか。機関予想は約5,600ドルから10,000ドル超まで幅がありました。2026年1月の最高値から約30%下げた調整がいつまで続くのかを過去の期間で確認し、金と債券とS&P500の相関は固定ではないことまで、3つの疑問を続けて調べた整理です。
資産運用

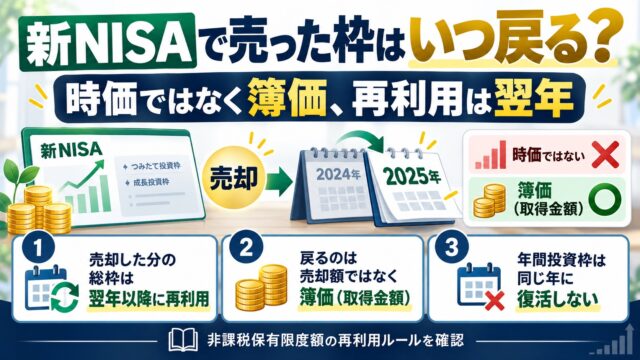
新NISAで売った枠はいつ戻る?時価ではなく簿価、再利用は翌年

新NISAの商品を売ったときに復活する枠は売却額ではなく簿価です。翌年の再利用、年間投資枠、旧NISAとの違いを整理します。
資産運用

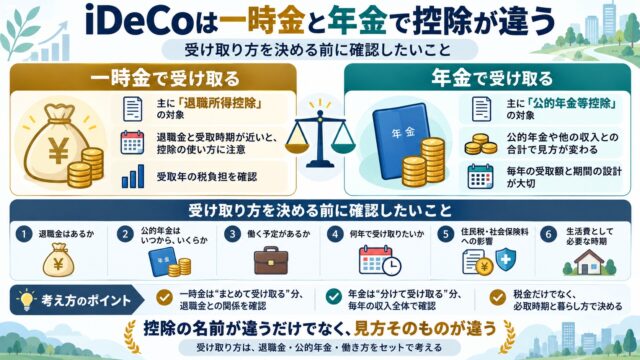
iDeCoは一時金と年金で控除が違う。受け取り方を決める前に確認したいこと

iDeCoを一時金で受け取ると退職所得控除、年金で受け取ると公的年金等控除の対象です。会社の退職金や公的年金との関係、併用を考える順番を整理しました。
資産運用

NISAで損失が出たら、特定口座の利益と相殺できる?損益通算の違いを確認

NISA口座の売却損は、特定口座の利益と損益通算できません。家計全体の損益と税務上の計算を、架空の数字で分けて考えます。
資産運用

日経平均とS&P500を比べる前に。円換算と配当込みで変わる長期成績の見方

日経平均とS&P500のチャートは、通貨・配当・比較期間を揃えて見たいもの。ドルでは10%上昇しても円では違う結果になる仕組みを、仮定の数字で確認します。
資産運用

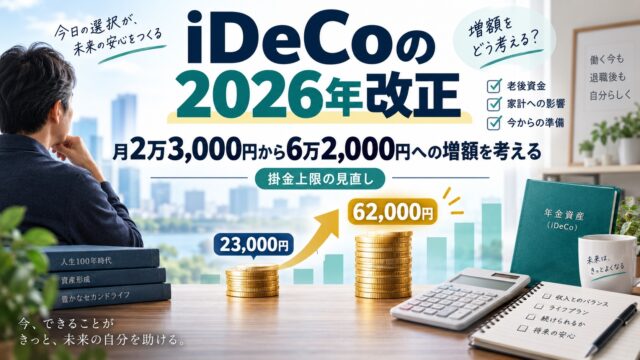
iDeCoの2026年改正。月2万3,000円から6万2,000円への増額を考える

2026年12月から、企業年金のない会社員のiDeCo上限は月2万3,000円から6万2,000円へ。60歳を過ぎた僕の「65歳から公的年金、70歳からiDeCo」計画にどう影響するのか、加入条件と手続きを整理しました。
資産運用

SBI証券のiDeCoを70歳から10年で受け取る。2,400万円なら年240万円になるのか

65歳から公的年金、70歳からSBI証券のiDeCoを年6回・10年間で受け取るモデルケースを考えました。2,400万円を60回で取り崩すと1回40万円ですが、実際の受取額は運用状況や手数料で変わります。
資産運用

iDeCo・確定拠出年金を徹底解説(15)私の体験談

私の体験談私自身、確定拠出年金に最初に入ったのは2002年ごろでした。 勤めていた会社で企業型の確定拠出年金が導入されていたので、そこで加入したのが始まりです。その後、2008年に退職し、次の会社では企業型の制度がなかったため、今度は個人型...
資産運用

iDeCo・確定拠出年金を徹底解説(14)iDeCoでスイッチングを考えるのはどんなときか?

iDeCoでスイッチングを考えるのはどんなときか?利益確定ではなく、配分調整として見る視点iDeCoのスイッチングは、株の売買のように「上がったから売る」という発想だけで考えると、本質が見えにくくなります。iDeCo公式では、運用状況を確認...
資産運用

iDeCo・確定拠出年金を徹底解説(13)iDeCoのスイッチングで大事なのは「利益が出ている商品を動かしやすいこと」

iDeCoのスイッチングで大事なのは「利益が出ている商品を動かしやすいこと」株や投信のリバランスと違って、制度内ではその都度課税されませんiDeCoでスイッチングを考えるとき、いちばん大事なのは「商品を入れ替えられる」こと自体ではありません...
資産運用

iDeCo・確定拠出年金を徹底解説(12)iDeCoは始めたあとに変更できるのか?

iDeCoは始めたあとに変更できるのか?掛金額の見直しと、商品のスイッチングをやさしく解説iDeCoを始める前に身構えてしまう人が多いのは、「一度決めたら、もう変えられないのではないか」と感じるからです。掛金額も、運用商品も、最初の選択がす...
資産運用

iDeCo・確定拠出年金を徹底解説(11)商品を放置するとどうなるのか?

iDeCoで商品を放置するとどうなるのか?指定運用方法も含めてやさしく解説iDeCoを始める人の中には、口座の開設までは進めても、そのあとで運用商品をなかなか決められない人がいます。金融機関を選ぶところまでは勢いで進めても、いざ「どの商品に...
資産運用

iDeCo・確定拠出年金を徹底解説(10)元本確保型と投資信託、初心者はどちらから考えるべきか?

元本確保型と投資信託、初心者はどちらから考えるべきか?迷ったときに、最初の考え方を整理するページiDeCoの商品選びで、多くの人が最初にぶつかるのがこの二択です。元本確保型にするべきなのか、それとも投資信託を選ぶべきなのか。老後資金という言...
資産運用

iDeCo・確定拠出年金を徹底解説(9)運用商品はどう選べばいいのか?

iDeCoで運用商品はどう選べばいいのか?初心者が最初に迷いやすいポイントiDeCoの口座を開くところまでは進めても、その先で急に手が止まる人は少なくありません。理由はとても単純で、「どの商品を選べばいいのか」が分からないからです。金融機関...
資産運用

iDeCo・確定拠出年金を徹底解説(8)どこの金融機関で始めるべきか?

iDeCoはどこの金融機関で始めるべきか?比較で迷わないための考え方iDeCoを始めようと思ったとき、手続きそのものより先に止まりやすいのが、どの金融機関を選べばいいのかという問題です。銀行、証券会社、保険会社と窓口がいくつもあり、それぞれ...
資産運用

iDeCo・確定拠出年金を徹底解説(7)掛金はいくらにするべきか?

掛金はいくらにするべきか?無理なく続けるための考え方iDeCoを考え始めた人が、申し込みの直前で急に迷いやすくなるのが、掛金をいくらにするかという問題です。制度の説明を読んでいるあいだは前向きでも、いざ金額を決める段階になると、「少なすぎて...
資産運用

iDeCo・確定拠出年金を徹底解説(6)申し込み前に、これだけは確認しておきたい3つのこと

申し込み前に、これだけは確認しておきたい3つのこと知らないまま始めると止まりやすいポイントを、先に整理しておきましょうiDeCoは、制度を理解することよりも、申し込みの直前で手が止まることのほうが多い制度です。資料請求までは進めても、そのあ...