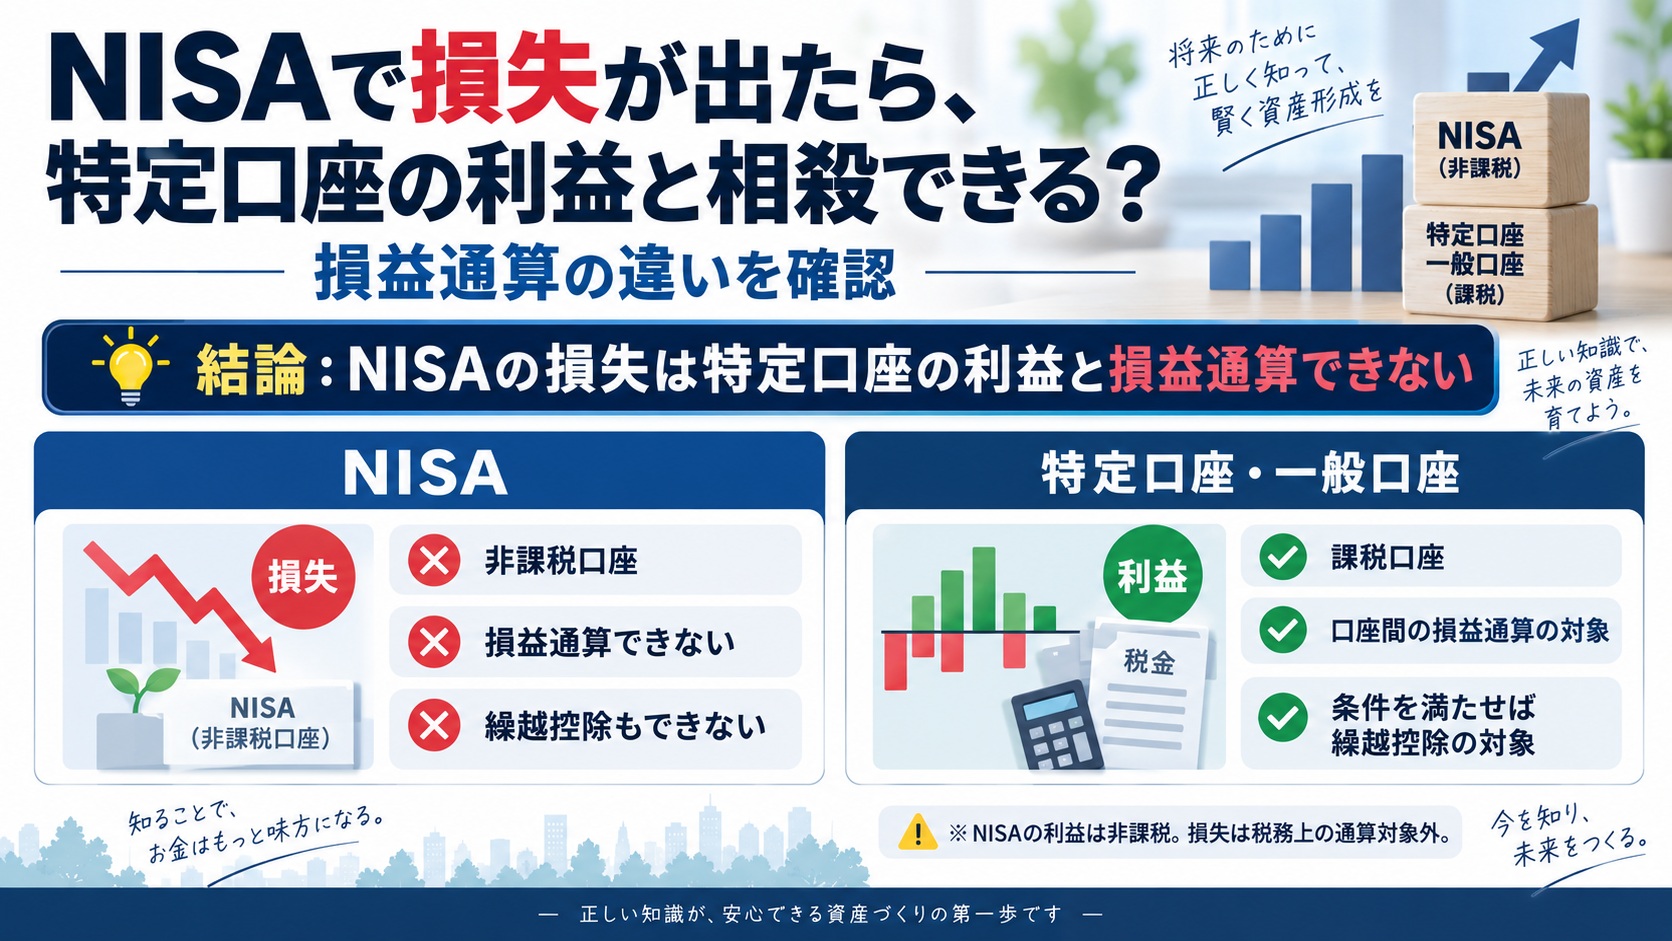
NISAは利益が非課税になる制度ですが、損が出たときの扱いまで、課税口座と同じではありません。別の口座で利益が出ていると、「こちらの損と差し引けないのか」と考えたくなりますね。
国税庁の案内を確認すると、NISA口座で売却して生じた損失は、特定口座や一般口座の利益などと損益通算できず、繰越控除もできません。利益のときだけでなく、損失の扱いも知っておきたいです。
出典元:国税庁 No.1535 NISA制度
家計の損益と、税金を計算する損益は違う
例えば、NISA口座で買った商品を売って20万円の損失、特定口座の上場株式等を売って30万円の利益が出たとします。手数料などを考えない架空の例です。
| 見るもの | この例の金額 |
|---|---|
| 二つの売買を合計した損益 | 30万円−20万円=10万円 |
| NISAの損失で減らせる特定口座の利益 | 減らせない |
| ほかに調整項目がない場合の課税口座の利益 | 30万円 |
自分のお金の増減を振り返るなら、合計10万円という見方には意味があります。一方、税務上はNISAの20万円の損失を持ってきて、課税口座の利益を10万円に減らすことはできません。ここを混ぜると、想定する税額がずれてしまいます。
なお、これは売却して確定した損益の話です。保有中の商品に表示される評価損を、そのまま税務上の売却損として扱う話ではありません。
課税口座の繰越控除も、自動ではない
国税庁は、一定の上場株式等の譲渡損失について、申告分離課税を選択した配当等との損益通算や、控除しきれない損失の翌年以後3年間の繰越控除を案内しています。対象となる取引や申告の条件があり、この仕組みにNISAの損失を入れることはできません。
繰越控除では、損失が生じた年だけでなく、その後も必要な確定申告を連続して行うことが求められます。売買をしなかった年も、翌年へ繰り越すための申告が必要とされています。「証券会社に記録があるから、自動で翌年に使える」と思い込まないほうがいいですね。
出典元:国税庁 No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除
売るかどうかと、税務上の扱いを分けて考える
損益通算できないと分かっても、それだけで「NISAの商品は売らずに持ち続けるべき」とは決められません。保有を続ける理由が残っているか、必要なお金を投資に回していないかは、税の仕組みとは別に考えることです。
僕なら記録をつけるとき、商品名と損益だけでなく、NISAなのか課税口座なのかも同じ行に残します。合計の運用成績を見る表と、申告のために確認する資料を混同しないようにしたいです。
個別の申告では口座や取引の条件によって確認事項が変わります。年間取引報告書と国税庁の案内を見て、不明な点は税務署や税理士へ確認するのが確実だと思います。
確認日:2026年9月12日。参照した国税庁資料は令和8年4月1日現在の法令等に基づきます。金額例は実際の保有資産や取引ではありません。
コメント