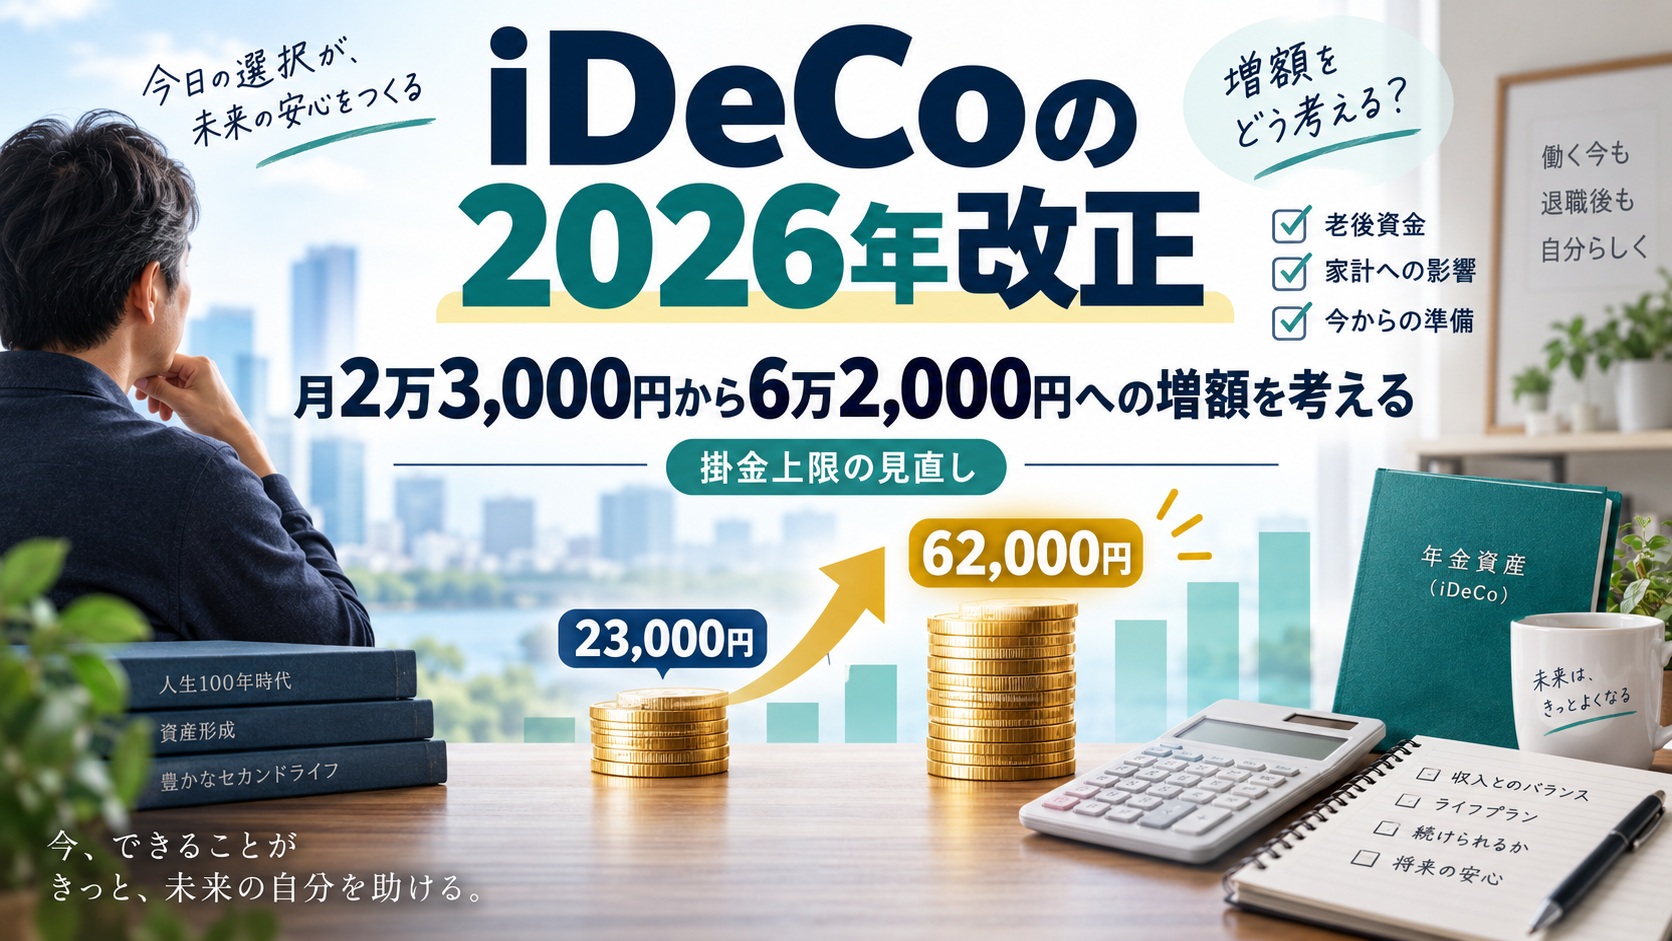
SBI証券から「iDeCoの2026年の制度改正に関するお知らせ」が出ていました。
僕がいちばん気になったのは、加入できる年齢が70歳未満まで広がることより、まず掛金の上限が上がることです。
会社員で勤務先に企業年金がない場合、現在の月2万3,000円が月6万2,000円になります。月3万9,000円、年間では46万8,000円も増やせる計算です。
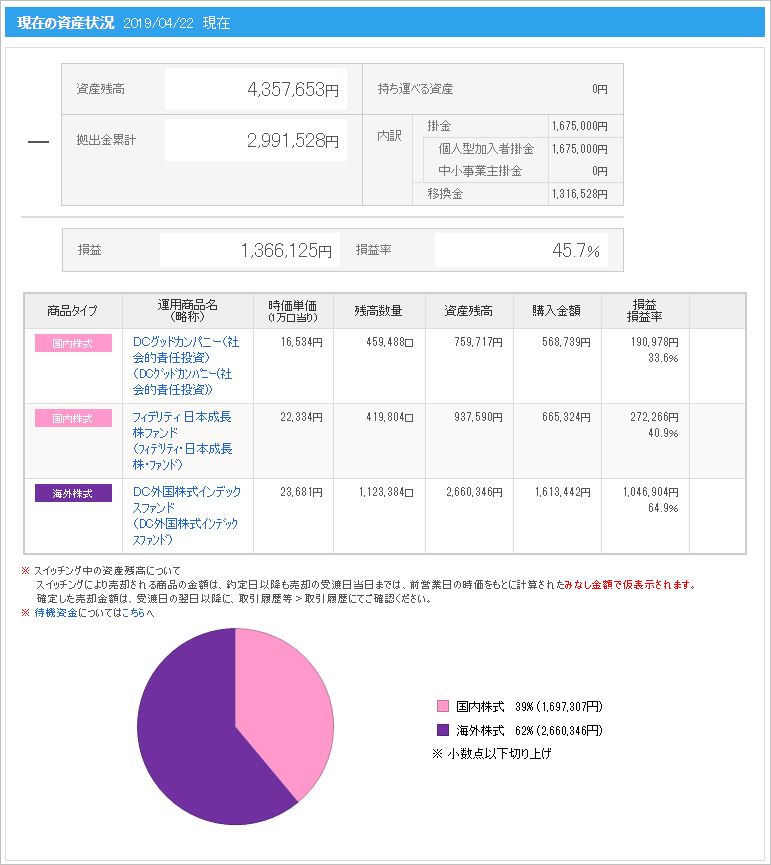
僕も60歳を超え、65歳から公的年金を受け取り、iDeCoは70歳から年金方式で受け取ることを考えています。以前は、70歳時点で2,400万円あれば、10年間・年6回で年間240万円ほどになるのではないか、というモデルケースを考えました。
今回の改正を使えば、その2,400万円という目標に近づきやすくなるのか。僕にとっては、そこがいちばん知りたいところです。
主な改正は2026年12月1日から
2025年6月に成立した年金制度改正法に基づき、iDeCoの加入可能年齢と掛金上限に関する主な変更は、2026年12月1日に施行される予定です。
単なる検討案ではなく、施行日を定める政令や関係省令まで公布されています。
掛金上限を簡単に整理すると、次のようになります。
| 加入区分 | 現在 | 2026年12月以降 |
|---|---|---|
| 会社員・企業年金なし | 月2万3,000円 | 月6万2,000円 |
| 会社員・企業年金あり | 原則iDeCo月2万円まで | 企業年金等とiDeCoの合計で月6万2,000円まで |
| 自営業者など | iDeCoと国民年金基金等の合計で月6万8,000円 | 合計で月7万5,000円 |
| 第3号被保険者 | 月2万3,000円 | 月2万3,000円 |
会社員であっても、誰でもiDeCoに月6万2,000円を入れられるわけではありません。
勤務先に企業年金がある場合は、企業型DCの事業主掛金やDBなどの他制度掛金相当額を含めて月6万2,000円です。企業年金がない会社員なら、iDeCo単独で月6万2,000円が上限になります。
また、自営業者などの月7万5,000円も、iDeCoだけの上限ではなく、国民年金基金などとの合計額です。
月3万9,000円の増額は、やはり大きい
僕は企業年金のない会社員に当てはまるから、月2万3,000円から月6万2,000円へ増やせます。
| 増額分 | 月3万9,000円 |
|---|---|
| 1年間の増額分 | 46万8,000円 |
| 改正後の年間掛金 | 74万4,000円 |
iDeCoの掛金は全額が小規模企業共済等掛金控除の対象です。仮に所得税と住民税を合わせた限界税率を20%と置けば、増額した46万8,000円に対する税負担の軽減は年間約9万3,600円。30%なら年間約14万400円です。
もちろん、これは税率を仮定した単純計算です。実際の金額は所得や各種控除で変わりますし、課税される所得がなければ掛金控除による当年の節税効果はありません。
それでも、収入があり、生活資金にも余裕がある間に月6万2,000円まで入れられるのは魅力があります。
iDeCoは原則として途中で自由に引き出せません。税金が安くなるからと生活費や予備資金まで入れるのではなく、無理なく固定できる金額かどうかは考える必要があります。
70歳未満まで加入できる「第5号加入者」
もう一つの大きな変更は、60歳以上70歳未満を対象に「第5号加入者」という区分が新設されることです。
ただし、「誰でも70歳になるまでiDeCoを続けられる」という意味ではありません。
国民年金の被保険者ではない60歳以上70歳未満の人で、原則として次のいずれかに該当することが前提になります。
- iDeCoの加入者だった人
- iDeCoの運用指図者だった人
- 企業年金の資産をiDeCoへ移換する人
さらに、老齢基礎年金やiDeCoの老齢給付金を受給していないこと、企業型DCでマッチング拠出をしていないことなどの条件があります。
施行から3年間は経過措置も設けられますが、年齢だけで無条件に加入できる制度ではありません。実際に該当するかは、その時点の年金受給状況や加入歴、勤務先の企業年金を含めて確認する必要があります。
65歳から年金を受け取るなら、何が変わるのか
ここが僕には少し分かりにくいところでした。
僕は65歳から公的年金を受け取るつもりです。しかし、第5号加入者は老齢基礎年金を受給していないことが条件です。
したがって、65歳から老齢基礎年金を受け取り始めるなら、第5号加入者として70歳直前まで新しい掛金を出し続ける、という使い方はできません。
一方、厚生労働省は、老齢基礎年金を繰り下げ、老齢厚生年金だけを受給している人は加入できると説明しています。
つまり、次の二つは分けて考える必要があります。
- 70歳未満まで、新たな掛金を拠出する
- 掛金の拠出は止め、すでにあるiDeCo資産を70歳まで運用する
65歳から老齢基礎年金を受け取ったため掛金を出せなくなっても、すぐにiDeCoを受け取らなければならないわけではありません。運用指図者として既存資産の運用を続け、70歳から受け取る計画は別に残ります。
僕の「65歳から公的年金、70歳からiDeCo」という案で重要なのは、この区別でした。
2,400万円の目標には近づきやすくなる
以前考えたモデルでは、70歳時点のiDeCo残高を2,400万円とし、10年間・年6回、合計60回で受け取ります。
単純に割れば、1回40万円、年間240万円です。ただし、実際の受取額は運用商品の基準価額によって変わります。
今回の改正後、月6万2,000円を1年間拠出すると年間74万4,000円です。現在の月2万3,000円との差額だけでも年間46万8,000円あります。
何年間増額できるかによって差は大きくなります。たとえば増額分だけを単純に積み上げても、2年間なら93万6,000円、5年間なら234万円です。ここには運用損益を含めていません。
70歳時点で2,400万円という目標を置くなら、改正はかなり追い風になります。ただし、僕の場合に何年間拠出できるかは、65歳以降の働き方と、老齢基礎年金をいつから受け取るかで変わります。
増額するかどうかは、入口と出口を一緒に考える
月6万2,000円への増額は魅力的です。ただし、入口の所得控除だけで決めると、出口の税金を見落とします。
iDeCoを年金として受け取る場合は公的年金等に係る雑所得となり、公的年金と合算して公的年金等控除を計算します。一時金で受け取る場合は退職所得控除の対象ですが、会社の退職金などとの受取時期によって扱いが変わります。
僕は70歳から年金方式で受け取ることを考えているので、公的年金とiDeCo年金が重なる期間の所得税、住民税、健康保険料や介護保険料まで見る必要があります。
掛金を増やせることはうれしい。しかし、増額した分が将来すべてそのまま手取りになるわけではありません。
それでも、現役で所得控除を使える間に拠出し、運用益に課税されない状態で70歳まで育てる意味は大きいと思っています。
SBI証券で増額するなら、手続き時期に注意
SBI証券では、改正後の上限で2027年1月26日の引落しから変更するための手続き案内が出ています。
すでに掛金を拠出している人は、マイナンバーカードなどの条件を満たせば、2026年12月1日から12月24日までe-iDeCoで変更手続きができます。ただし、他の手続きとの関係で間に合わない場合もあるとされています。
また、書面による事前受付は、専用の変更届を利用し、SBI証券必着で2026年10月30日が期限です。対象や手続き方法は、SBI証券の最新ページで確認した方がよさそうです。
国民年金基金連合会の掛金納付時手数料も、2027年1月26日引落分から、現在の1回105円から月額120円へ変わります。SBI証券の運営管理手数料が無料であることとは別の手数料です。
僕はまず月6万2,000円への増額を考えたい
最初に制度改正を読んだとき、「70歳未満まで加入できる」という話が目立ちました。
しかし、僕がまず考えたいのは、会社に企業年金がないことを確認したうえで、2026年12月から月6万2,000円へ増額するかどうかです。
年間46万8,000円を追加で拠出でき、所得控除も増えます。70歳時点で2,400万円という目標にも近づきやすくなります。増額に魅力を感じたのは間違っていなかったと思います。
その次に考えるのが、65歳から老齢基礎年金を受け取るか、繰り下げてiDeCoの拠出を続けるかです。ここは年金の受取額、給与収入、税金、手元資金を数字にして比べなければ結論は出せません。
制度が広がったことで選択肢は増えました。ただ、「70歳までできる」という言葉だけで考えるのではなく、自分は何歳まで掛金を出し、何歳から受け取りたいのか。今回の改正は、その計画をもう一度数字で考えるきっかけになりました。
参考にした公式情報
※この記事は2026年9月8日時点の公式情報をもとにした個人的な整理です。実際の掛金上限、加入資格、税額、手続期限は、勤務先の企業年金制度、年金受給状況、所得などによって異なります。手続きの前にSBI証券、勤務先、年金事務所、税務署などの最新情報をご確認ください。
コメント