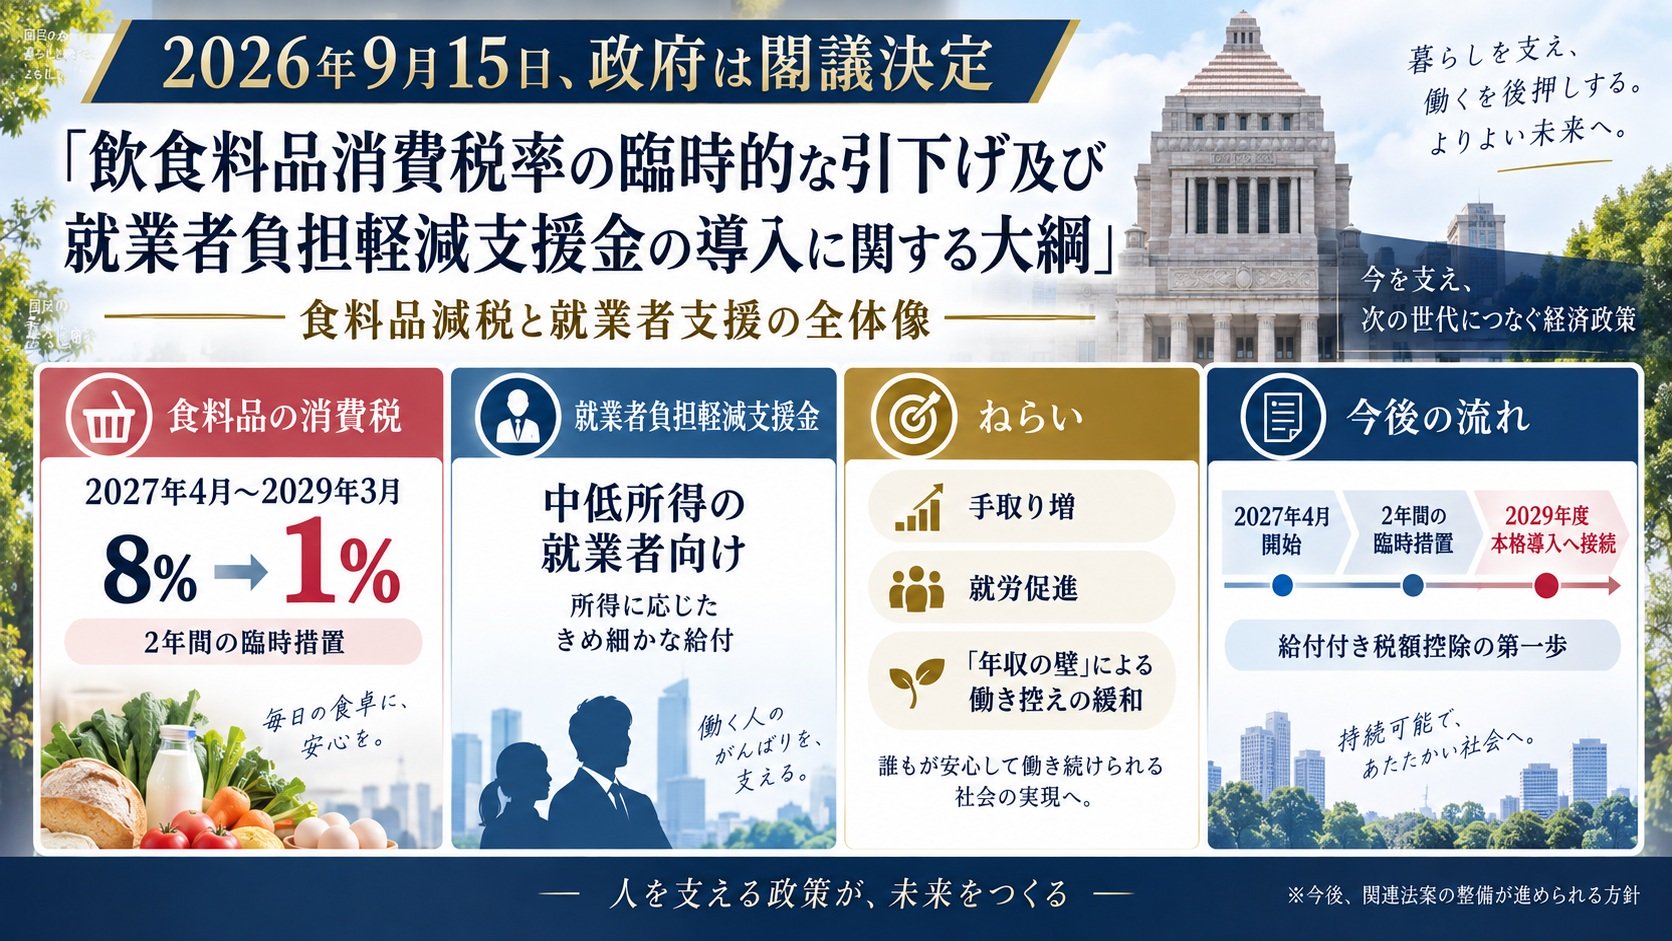
2026年9月15日、政府は「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を閣議決定しました。
ニュースだけを見ると、食料品の消費税が8%から1%になり、さらに給付金も出るように見えます。
僕は62歳で現在は働いています。65歳からは公的年金を受け取りながら仕事を続けることも考えているので、自分の場合はどうなるのか気になりました。
年収300万円、400万円、500万円でどのくらい得になるのか。政府の大綱と国税庁の資料を読み直してみました。
先に書いておくと、食料品の減税額は計算できますが、給付金はまだ計算できません。所得基準や支給額が決まっていないからです。
2027年4月から2年間、食料品の消費税は1%へ
政府の大綱では、2027年4月1日から2029年3月31日までの2年間、現在8%の軽減税率が適用されている飲食料品を1%に引き下げます。
国税分は0.78%、地方消費税と合わせて1%です。
対象となる飲食料品の範囲は、現在の軽減税率と基本的に同じです。スーパーやコンビニで買う食料品、持ち帰りや宅配の飲食料品などが対象になります。
外食や酒類は対象外なので、税率10%のままです。また、現在8%の新聞の定期購読も1%にはならず、8%のままです。
ただし、これはまだ施行が確定した法律ではありません。国税庁も、今後法案が国会へ提出され、可決・成立した場合の内容だと明記しています。
閣議決定によって政府案はかなり具体的になりましたが、国会審議はこれからです。
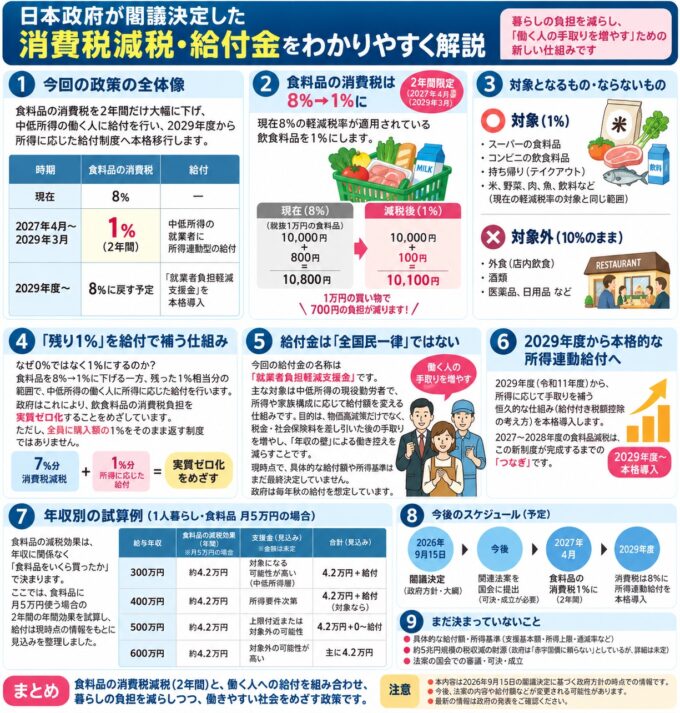
食料品に月5万円なら、年間4万2,000円の軽減
税抜価格が変わらず、税率の7ポイント分がそのまま販売価格へ反映されるとして計算してみます。
| 税抜の食料品代 | 現在の消費税8% | 減税後1% | 年間の負担軽減 |
|---|---|---|---|
| 月4万円 | 月3,200円 | 月400円 | 3万3,600円 |
| 月5万円 | 月4,000円 | 月500円 | 4万2,000円 |
| 月6万円 | 月4,800円 | 月600円 | 5万400円 |
税抜で月5万円なら、減る消費税は月3,500円、年間4万2,000円です。
これは年収では変わりません。年収300万円の人も500万円の人も、対象となる食料品を同じ金額だけ買えば、計算上の減税額は同じです。
注意したいのは、表が税抜の食料品代を基準にした単純計算だということです。
いま税込で月5万円使っている場合、税抜価格は約4万6,296円です。税抜価格が変わらないと仮定すると、7ポイント分の年間軽減額は約3万8,900円になります。
実際の店頭価格は、仕入価格や人件費、値付けによっても変わります。消費税が7ポイント下がったから、現在の税込価格が必ずきれいに7%下がるという話ではありません。
年収300万・400万・500万円の差は給付金で決まる
食料品を税抜で月5万円買う条件を同じにすると、現時点で確実に計算できる部分は次のようになります。
| 給与年収 | 食料品の減税効果 | 就業者負担軽減支援金 | 合計 |
|---|---|---|---|
| 300万円 | 年間約4万2,000円 | 金額・対象とも未確定 | 約4万2,000円+支援金 |
| 400万円 | 年間約4万2,000円 | 金額・対象とも未確定 | 約4万2,000円+支援金 |
| 500万円 | 年間約4万2,000円 | 金額・対象とも未確定 | 約4万2,000円+支援金 |
ここで「年収300万円なら対象になりやすい」「500万円なら対象外に近い」と書きたくなります。
しかし、9月15日の大綱では、所得下限額、所得上限額、支援基本額、給付が減り始める金額、減額する割合が、まだ決まっていません。
ですから、年収300万円、400万円、500万円のどこまでが対象になるかも現時点では判断できません。
数字が決まっていないのに具体的な給付額を入れると、試算ではなく想像になってしまいますね。
一律の給付金ではない
新しい給付の名称は「就業者負担軽減支援金」です。
国民全員へ一律に何万円を配る制度ではありません。個人単位で、前年の所得や扶養する子どもの有無などに応じて支援額を決めます。
大綱から読み取れる仕組みは次のようなものです。
- 前年の給与収入や一定額を超える事業所得などを「勤労所得」として見る
- 勤労所得が低い範囲では定額を支給する
- 一定の所得までは、働いて収入が増えると支援額も増える
- その後は支援基本額を支給する
- さらに所得が高くなると支援額を徐々に減らす
- 扶養する子どもがいる場合は加算する
- 「年収の壁」に直面する人には時限的な加算を設ける
支援額は1,000円単位で、原則として年1回、市町村から支給される予定です。
2027年度と2028年度は、支援金全体の費用を飲食料品の消費税1%相当分の範囲に収めます。食料品を買った金額の1%を一人ずつ返すわけではなく、限られた財源を所得に応じて配る仕組みです。
大綱では支援金制度そのものを2027年4月から導入し、2029年度から本格制度へ接続するとしています。
公的年金を受け取りながら働く場合
僕にとって気になるのは、65歳から公的年金を受け取り、仕事も続ける場合です。
最初は「給与300万円+年金200万円なら、合計500万円として判定される」と単純に考えていました。しかし、大綱を読むと少し違います。
支給要件には、前年の合計所得金額を見る条件のほかに、住民税額を基礎にした金額と社会保険料控除額の合計から、公的年金等の収入額を差し引いて判定する「純負担基準額」があります。
つまり、公的年金は無関係ではありませんが、給与と年金の額面を単純に足した数字だけで支援額が決まるわけでもありません。
大綱には、就労し、純負担が現役並みである中低所得の高齢者も対象にする、と書かれています。
一方で、働いていない高齢者などが制度から取り残されないための措置は、年金制度などとの関係を整理し、2030年までに結論を出すとしています。
僕が65歳になる頃には、次の三つを確認する必要がありそうです。
- 給与などの勤労所得
- 公的年金を含む合計所得と純負担の判定
- iDeCoを年金で受け取る場合の所得への影響
iDeCo年金まで含めた具体的な扱いは、現在の大綱だけでは最終判断できません。制度の金額と詳細が決まってから、改めて計算する必要があります。
2029年度からは何が変わるのか
食料品の消費税1%は2029年3月31日で終了し、現行の8%へ戻る予定です。
その一方で、就業者負担軽減支援金は2029年度から本格導入されます。
2027年と2028年は、広く効く食料品減税と、中低所得の勤労者に絞った支援金を組み合わせる期間。2029年度からは、所得に応じた給付へ軸足を移す形です。
ただし、政府はこの制度を本格的な「給付付き税額控除」への第一歩と位置づけており、将来の完成形まで決まったわけではありません。
2029年度以降の恒久財源も未確定です。政府は特例公債に頼らず、補助金や租税特別措置、歳出・歳入全般を見直して確保するとしていますが、具体策はこれからです。
いま分かるのは減税額まで
今回の閣議決定で、食料品の消費税を2027年4月から2年間、8%から1%へ下げる案はかなり具体的になりました。
税抜で食料品を月5万円買うなら、年間の負担軽減は約4万2,000円です。ここは年収300万円でも400万円でも500万円でも変わりません。
差が出るのは就業者負担軽減支援金ですが、その金額と所得基準はまだ決まっていません。
ですから今は、次のように考えるのがよさそうです。
- 食料品減税の効果は、自分の食費から計算できる
- 年収別の給付額は、まだ計算できない
- 公的年金を受けながら働く人は、給与だけで決まるわけではない
- 法案が国会で成立するまでは確定制度ではない
僕の場合は、まず毎月いくら食料品に使っているかを確認しておきます。
そのうえで、支援基本額、所得上限額、逓減率が決まったときに、62歳から64歳までの給与中心の期間と、65歳以降の給与・公的年金・iDeCoが重なる期間を分けて計算したいと思います。
いま無理に金額を作るより、制度の数字が出たところで計算し直す方が正確ですね。
参考にした公式情報
- 内閣官房:飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱
- 国税庁・財務省:消費税率引下げ特設サイト
- 財務省:令和9年度及び令和10年度の飲食料品に係る消費税率の臨時的な引下げ
- 首相官邸:2026年9月15日 臨時閣議案件
※この記事は2026年9月16日時点の公式資料をもとにしています。消費税率の変更と支援金制度は、今後関連法案が国会で可決・成立した場合に実施されます。支援額や所得基準など未決定の項目があります。
コメント