iDeCoの残高が増えてくると、運用商品のことより、どう受け取るかが気になってきます。
一時金ならまとめて受け取れる。年金なら数年に分けられる。ここまでは分かりやすいのですが、税金の扱いが違います。
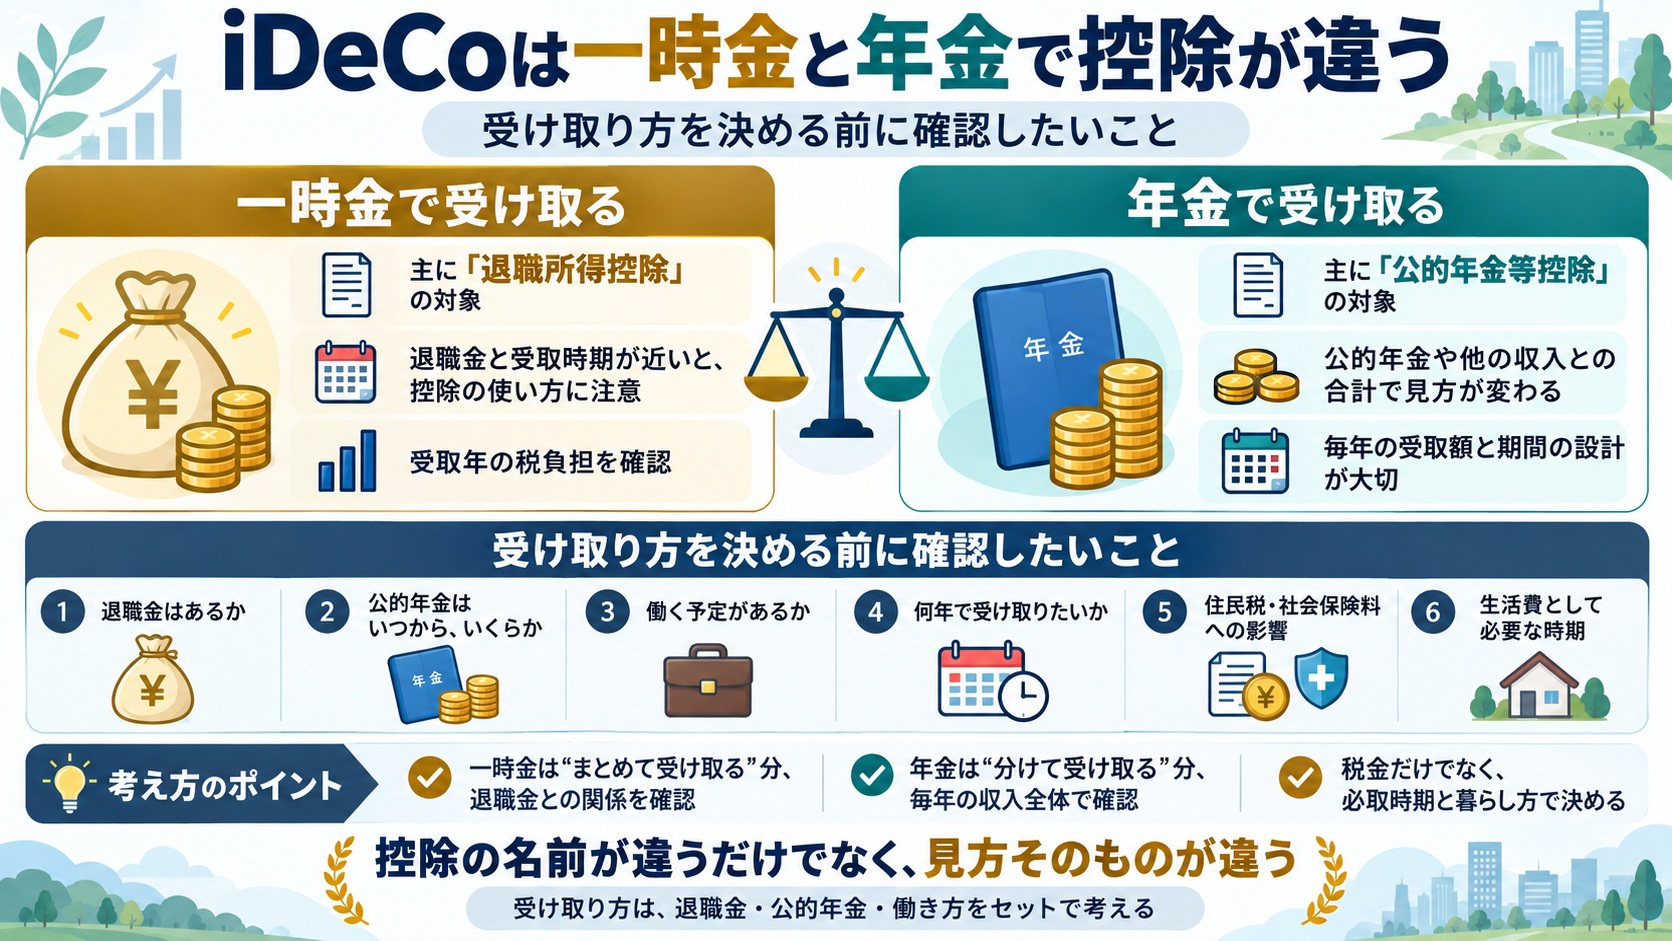
iDeCo公式サイトでは、一時金は「退職所得控除」、年金は「公的年金等控除」の対象と説明されています。同じiDeCoでも、受取方法を変えると使う控除が変わります。
一時金は退職所得として扱われる
iDeCoを一時金で受け取る場合は、退職所得控除を使います。
退職所得控除は、20年までは1年につき40万円、20年を超えた部分は1年につき70万円で計算し、計算額が80万円に満たない場合は80万円です。iDeCoでは会社の勤続年数ではなく、掛金を拠出した月数を基に年数を計算します。1年未満の端数は1年へ切り上げます。
例えば拠出期間が13年なら、控除額は40万円×13年で520万円です。
受取額が控除を超えた場合、原則として超えた部分の2分の1が課税退職所得になります。
会社の退職金とiDeCoは別々に考えられない
一時金を考えるときに注意したいのは、会社の退職金です。
会社の退職金とiDeCo一時金を近い時期に受け取ると、退職所得控除の計算で期間が重複し、同じ年数分の控除を二重に使えない場合があります。
何年空ければよいかは、どちらを先に受け取るか、受取時期、制度改正によって変わります。「退職金とは別だから、それぞれ満額の控除が使える」と決めつけない方が安全です。
退職予定の会社員は、会社の退職金見込額、勤続年数、iDeCoの拠出期間、受取予定年を同じ紙に並べてから考えた方がいいでしょう。
年金受取は公的年金等控除の対象
iDeCoを年金として分割で受け取る場合は、雑所得として公的年金等控除の対象になります。
この控除は、iDeCoだけの専用枠ではありません。国民年金、厚生年金、企業年金など、ほかの公的年金等と合算して計算します。
以前、僕は70歳からiDeCoを10年間で受け取るモデルを考えました。年240万円のiDeCo年金を受け取るとしても、公的年金が別にあれば、240万円だけで税金を判断することはできません。
年金方式なら毎年少額になるので必ず非課税、というわけではないのです。
一時金と年金を併用できる場合もある
金融機関によっては、一部を一時金、残りを年金として受け取る方法を選べます。
一時金には退職所得控除、年金部分には公的年金等控除を使う形になります。二つの控除を使える可能性がありますが、単純に半分ずつにすれば得になるとは限りません。
年金として残した資産は運用を続ける場合があり、相場によって受取額が変わります。給付のたびに手数料がかかる金融機関もあります。
税額だけでなく、何歳まで運用を続けるか、生活費としていつ必要かまで考える必要があります。
先に確認したい4つの数字
僕なら、受取方法を決める前に次の数字を確認します。
- 会社の退職金の見込額と受取年
- iDeCoの拠出期間と受取開始時の見込残高
- 国民年金・厚生年金などの年額
- 利用中の金融機関で選べる受取期間、回数、手数料
そのうえで、一時金、年金、併用の3通りを同じ条件で比べます。
税制は受取時点の制度が適用されます。今の計算だけで10年後、20年後の答えを決めるのではなく、受取が近づいた時点で税務署、税理士、金融機関へ確認するのが現実的です。
「控除がある」と「税金がかからない」は同じではない
iDeCoは受取時にも税制上の優遇があります。ただし、控除は無条件に全額非課税にする仕組みではありません。
一時金なら会社の退職金との重なり、年金なら公的年金との合算があります。
受取方法を選ぶ画面だけを見て決めるのではなく、自分がほかに受け取る退職金と年金を並べる。iDeCoの出口では、これが最初の作業になりそうです。
確認した公式情報
※2026年9月30日時点の公表情報をもとにした一般的な整理です。個別の税額は退職金、公的年金、受取時期などで変わります。

コメント